Ogłoszenie upadłości konsumenckiej nie oznacza natychmiastowego umorzenia wszystkich zobowiązań. W wielu sprawach sąd ustala plan spłaty, który upadły powinien wykonywać przez określony czas. Dopiero po jego prawidłowym wykonaniu pozostała część długów może zostać umorzona.
Dlatego ogromne znaczenie ma nie tylko samo ogłoszenie upadłości, ale również długość planu i wysokość miesięcznych rat.
W sprawie Pani Marii pierwotnie rozważany wariant zakładał spłatę 900 zł miesięcznie przez 72 miesiące. Oznaczałoby to konieczność zapłaty łącznie 64 800 zł.
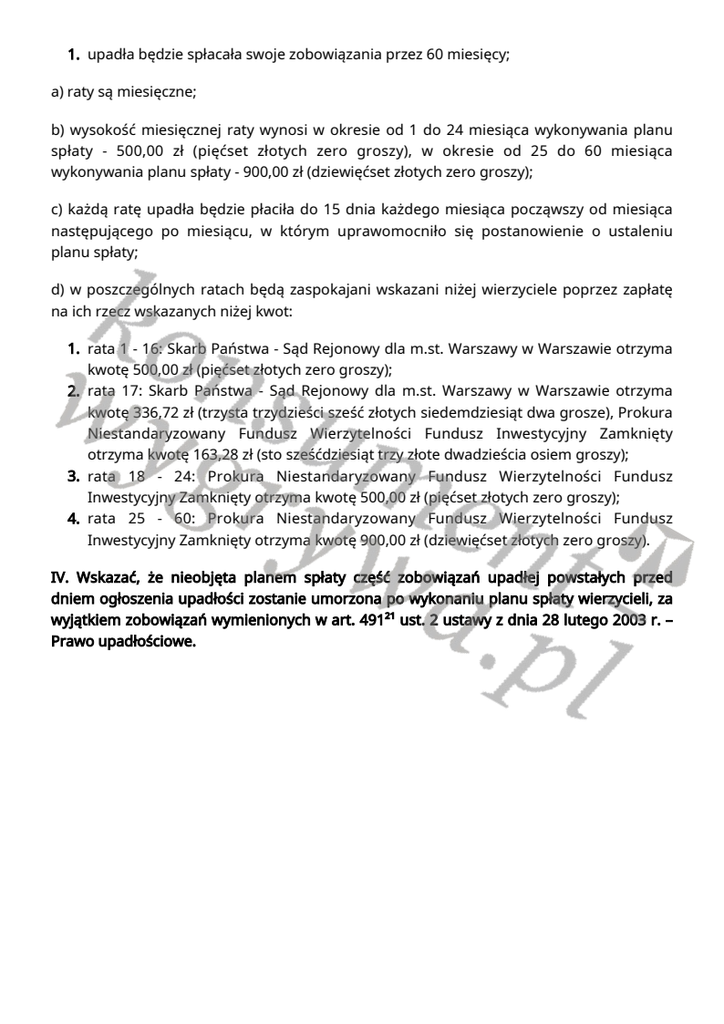
Po naszej interwencji Sąd Rejonowy dla m.st. Warszawy ustalił jednak plan na korzystniejszych warunkach:
- od 1. do 24. miesiąca – po 500 zł miesięcznie,
- od 25. do 60. miesiąca – po 900 zł miesięcznie.
Łącznie Pani Maria zapłaci więc 44 400 zł. Plan został skrócony o rok, a całkowita suma wpłat zmniejszyła się o 20 400 zł.
Czym jest plan spłaty wierzycieli?
Plan spłaty określa, przez jaki czas upadły ma regulować zobowiązania i ile powinien płacić każdego miesiąca. Sąd wskazuje również, w jaki sposób poszczególne raty będą dzielone pomiędzy wierzycieli.
Przy ustalaniu planu znaczenie mają między innymi:
- możliwości zarobkowe upadłego,
- konieczne koszty jego utrzymania,
- potrzeby osób pozostających na jego utrzymaniu,
- wysokość zobowiązań,
- stopień zaspokojenia wierzycieli,
- przyczyny powstania niewypłacalności,
- postawa upadłego przed ogłoszeniem upadłości i w trakcie postępowania.
Rata powinna uwzględniać realne możliwości dłużnika. Jeżeli zostanie ustalona na poziomie niemożliwym do udźwignięcia, ryzyko niewykonania planu znacznie wzrasta.
Prokura zgłosiła wierzytelność w wysokości prawie 150 000 zł
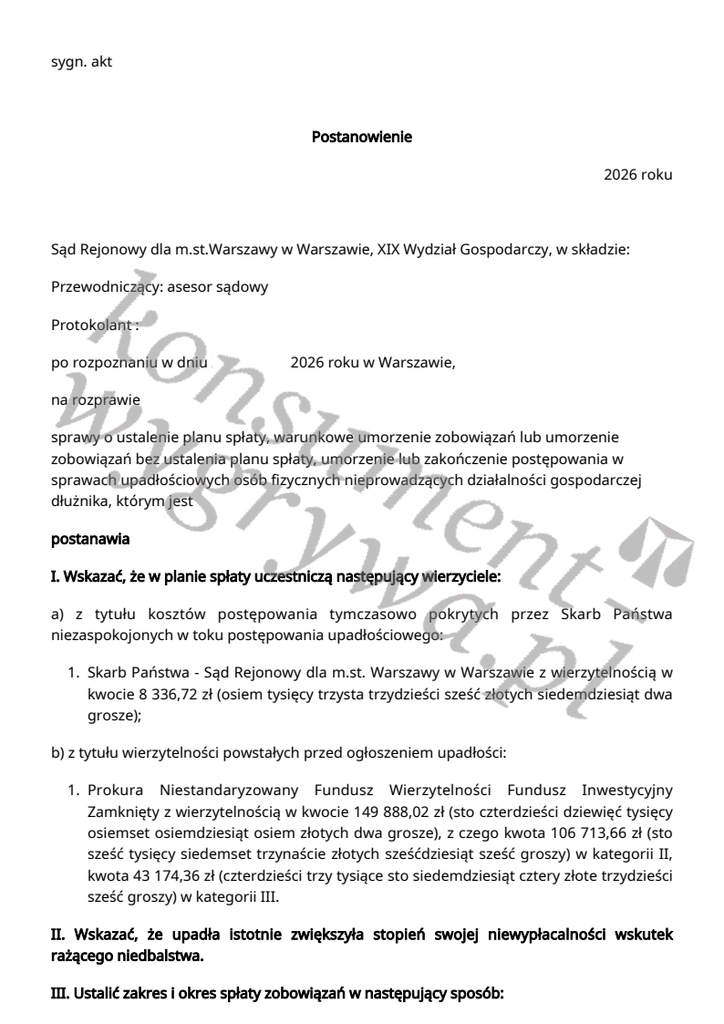
Głównym wierzycielem Pani Marii była Prokura Niestandaryzowany Fundusz Wierzytelności Fundusz Inwestycyjny Zamknięty. W postępowaniu uwzględniono wierzytelność tego funduszu w wysokości 149 888,02 zł.
Prokura jest funduszem działającym na rynku wierzytelności. Tego rodzaju podmioty kupują między innymi pakiety niespłaconych kredytów i pożyczek, a następnie dochodzą zapłaty od dłużników. Osoba zadłużona może więc mieć zobowiązanie wobec Prokury, mimo że wcześniej nie zawierała bezpośrednio umowy z tym funduszem.
W sprawie Pani Marii w planie uwzględniono także kwotę 8 336,72 zł kosztów postępowania upadłościowego tymczasowo pokrytych przez Skarb Państwa.
Łączna kwota zobowiązań objętych postanowieniem przekraczała zatem 158 000 zł.
Ile Pani Maria zapłaci Prokurze?
W pierwszych miesiącach raty będą przeznaczane przede wszystkim na zwrot kosztów postępowania poniesionych przez Skarb Państwa.
Podział wpłat wygląda następująco:
- raty od 1. do 16. miesiąca – po 500 zł dla Skarbu Państwa,
- 17. rata – 336,72 zł dla Skarbu Państwa i 163,28 zł dla Prokury,
- raty od 18. do 24. miesiąca – po 500 zł dla Prokury,
- raty od 25. do 60. miesiąca – po 900 zł dla Prokury.
Oznacza to, że z całej kwoty 44 400 zł Prokura otrzyma 36 063,28 zł. Pozostałe 8 336,72 zł pokryje koszty postępowania wyłożone przez Skarb Państwa.
Wobec wierzytelności Prokury wynoszącej niemal 150 000 zł oznacza to, że fundusz otrzyma w ramach planu tylko niewielką część zgłoszonego zobowiązania.
Różnica wynosi 20 400 zł
Porównanie obu wariantów pokazuje rzeczywisty efekt uzyskanego rozstrzygnięcia.
Pierwotnie rozważany wariant:
72 miesiące × 900 zł = 64 800 zł
Plan ustalony przez sąd:
24 miesiące × 500 zł = 12 000 zł
36 miesięcy × 900 zł = 32 400 zł
Łącznie: 44 400 zł
Różnica: 20 400 zł
Plan będzie więc trwał 60 zamiast 72 miesięcy. Przez pierwsze dwa lata miesięczne obciążenie Pani Marii będzie dodatkowo niższe o 400 zł.
Ma to duże znaczenie dla domowego budżetu i zwiększa szansę na terminowe wykonanie planu.
Co stanie się po wykonaniu planu spłaty?
Sąd wskazał, że po wykonaniu planu pozostała część zobowiązań Pani Marii powstałych przed ogłoszeniem upadłości zostanie umorzona. Nie dotyczy to zobowiązań, których zgodnie z prawem upadłościowym nie można umorzyć.
Jeżeli Pani Maria prawidłowo zapłaci wszystkie raty, zasadnicza część wierzytelności Prokury nieobjęta spłatą będzie mogła zostać umorzona. Według kwot wskazanych w postanowieniu różnica pomiędzy wierzytelnością funduszu a przewidzianymi dla niego wpłatami przekracza 113 000 zł.
Umorzenie nie następuje jednak już w dniu ustalenia planu. Najpierw trzeba go wykonać, a następnie uzyskać postanowienie sądu stwierdzające wykonanie obowiązków i umorzenie pozostałych zobowiązań.
Jakie obowiązki trzeba wykonać?
W okresie wykonywania planu Pani Maria powinna terminowo regulować raty, zgodnie z postanowieniem sądu. Powinna również przestrzegać pozostałych obowiązków wynikających z prawa upadłościowego, w tym składać wymagane informacje dotyczące wykonania planu.
W przypadku istotnego pogorszenia sytuacji życiowej lub finansowej możliwe może być wystąpienie do sądu o zmianę planu. Nie należy jednak samodzielnie przerywać wpłat ani zmniejszać rat bez uzyskania odpowiedniego rozstrzygnięcia.
Niewykonywanie planu może doprowadzić do jego uchylenia. W takiej sytuacji dłużnik może stracić możliwość umorzenia pozostałych zobowiązań.
Plan spłaty powinien być możliwy do wykonania
Sprawa Pani Marii pokazuje, że na etapie ustalania planu spłaty warto dokładnie przedstawić sądowi sytuację finansową i życiową upadłego.
Znaczenie mogą mieć dokumenty potwierdzające:
- wysokość dochodów,
- koszty mieszkania i utrzymania,
- wydatki na leczenie,
- sytuację rodzinną,
- osoby pozostające na utrzymaniu,
- realne możliwości zwiększenia dochodów.
Sąd powinien otrzymać pełny obraz sytuacji. Samo podanie wysokości wynagrodzenia nie wystarcza, jeżeli nie zostaną przedstawione konieczne wydatki i pozostałe obciążenia.
Pomagamy również na etapie ustalania planu spłaty
Pomoc prawna w upadłości konsumenckiej nie musi kończyć się w dniu jej ogłoszenia. Etap ustalania planu może zdecydować o tym, jak długo dłużnik będzie dokonywał wpłat i jak wysokie będą miesięczne raty.
W sprawie Pani Marii plan został skrócony z 72 do 60 miesięcy, a łączna suma wpłat zmniejszyła się z 64 800 zł do 44 400 zł. Ostateczna różnica wyniosła 20 400 zł.
Jeżeli sąd lub syndyk przedstawił propozycję planu, której nie jesteś w stanie wykonać, warto przeanalizować ją przed wydaniem prawomocnego rozstrzygnięcia. Kancelaria pomaga przygotować stanowisko dotyczące długości planu, wysokości rat i sytuacji osobistej upadłego.
Każda sprawa jest rozpatrywana indywidualnie. Wysokość rat, długość planu i zakres późniejszego umorzenia zależą od okoliczności konkretnego postępowania.