Otrzymanie pozwu albo nakazu zapłaty może wywołać duży stres. Konsument często zakłada, że skoro sprawa trafiła do sądu, zadłużenie zostało już dokładnie sprawdzone i nie ma możliwości obrony.
Tak jednak nie jest. Pozew przedstawia stanowisko firmy pożyczkowej albo podmiotu, który kupił wierzytelność. To dopiero początek postępowania, w którym pozwany może przedstawić swoje zarzuty i dowody.
Potwierdzają to trzy sprawy prowadzone przez Kancelarię Konsument Wygrywa powództwa funduszu Eques Debitum. Łączna wartość dochodzonych w nich roszczeń przekraczała 17 500 zł. Wszystkie zakończyły się korzystnie dla naszych Klientów.
Firma pożyczkowa czy fundusz – kto właściwie złożył pozew?
Konsument może otrzymać pozew dotyczący zwrotu pożyczki, ale powodem w sprawie nie zawsze będzie firma, która jej udzieliła. Wierzytelności są często sprzedawane funduszom zajmującym się dochodzeniem nabytych długów lub innych firmom tego typu.
Tak działają między innymi fundusze Eques Debitum. Mogą one nabywać całe pakiety wierzytelności wynikających z umów zawartych wcześniej przez konsumentów z innymi przedsiębiorcami.
W praktyce oznacza to, że konsument:
- zawarł umowę z firmą pożyczkową,
- później dowiedział się o sprzedaży długu (cesji wierzytelności),
- otrzymał wezwanie lub pozew – najczęściej z nakazem zapłaty od Eques Debitum,
- nigdy wcześniej nie podpisywał umowy bezpośrednio z tym funduszem.
Nazwa powoda może być więc zupełnie nieznana konsumentowi. Nie oznacza to jednak, że pozew należy zignorować. Trzeba sprawdzić, z jakiej umowy ma wynikać żądanie i czy fundusz rzeczywiście nabył konkretną wierzytelność.
Pozew nie oznacza, że dług został udowodniony
To powód powinien wykazać, że przysługuje mu dochodzona należność. W przypadku pożyczki sprzedanej funduszowi konieczne jest udowodnienie zarówno pierwotnego długu, jak i skutecznego przejścia wierzytelności.
Sprawdzenia wymagają między innymi:
- zawarcie pierwotnej umowy,
- wypłata pieniędzy konsumentowi,
- wysokość pożyczonego kapitału,
- naliczone prowizje, opłaty i odsetki,
- sposób rozliczenia wcześniejszych wpłat,
- skuteczność wypowiedzenia umowy,
- wysokość zadłużenia na dzień wniesienia pozwu,
- dokumenty dotyczące sprzedaży wierzytelności,
- przedawnienie roszczenia.
Sam dokument przygotowany przez fundusz, zawiadomienie o cesji albo tabela zawierająca dane konsumenta nie zawsze wystarczają do udowodnienia całego żądania.
Każdą sprawę trzeba jednak ocenić osobno. Nie należy zakładać, że wszystkie roszczenia funduszy są niezasadne. Nie należy również przyjmować, że każda kwota wskazana w pozwie jest prawidłowa.
Eques Debitum przeciwko Pani Jadwidze – powództwo oddalone
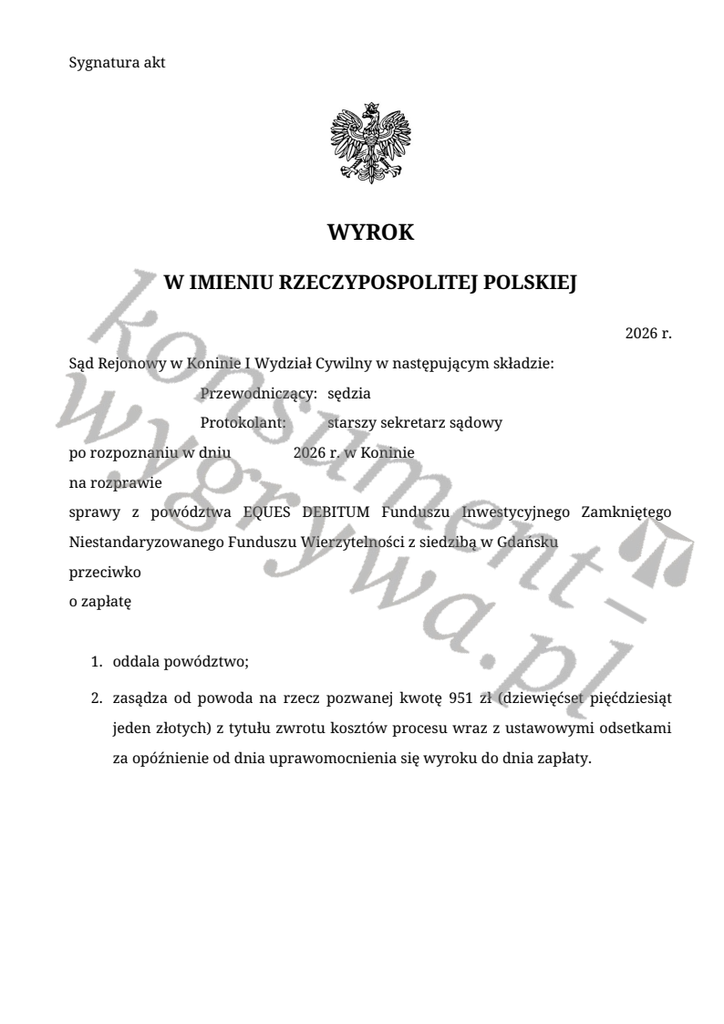
Pierwszą ze spraw rozpoznał Sąd Rejonowy w Koninie. Eques Debitum Fundusz Inwestycyjny Zamknięty Niestandaryzowany Fundusz Wierzytelności domagał się od Pani Jadwigi kwoty ponad 2 500 zł.
Nasza Klientka podjęła obronę i nie zgodziła się z żądaniem funduszu. Po rozpoznaniu sprawy sąd oddalił powództwo w całości.
Dodatkowo zasądził od Eques Debitum na rzecz Pani Jadwigi 951 zł zwrotu kosztów procesu wraz z odsetkami ustawowymi za opóźnienie.
Ponad 10 500 zł żądania wobec Pani Małgorzaty
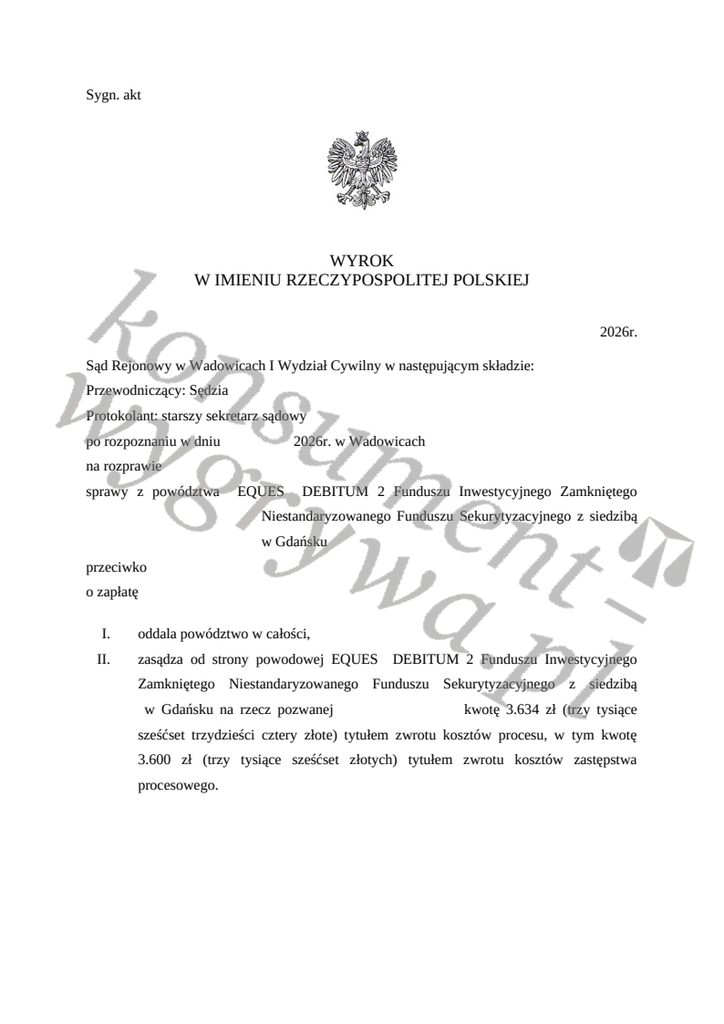
Drugą sprawę prowadził Sąd Rejonowy w Wadowicach. Eques Debitum 2 Fundusz Inwestycyjny Zamknięty Niestandaryzowany Fundusz Sekurytyzacyjny żądał od Pani Małgorzaty kwoty ponad 10 500 zł.
Również w tej sprawie powództwo zostało oddalone w całości. Fundusz nie uzyskał zasądzenia żadnej części dochodzonej kwoty.
Sąd przyznał Pani Małgorzacie 3 634 zł zwrotu kosztów procesu, w tym 3 600 zł kosztów zastępstwa procesowego.
Eques Debitum złożył apelację – kolejna wygrana Pana Krzysztofa
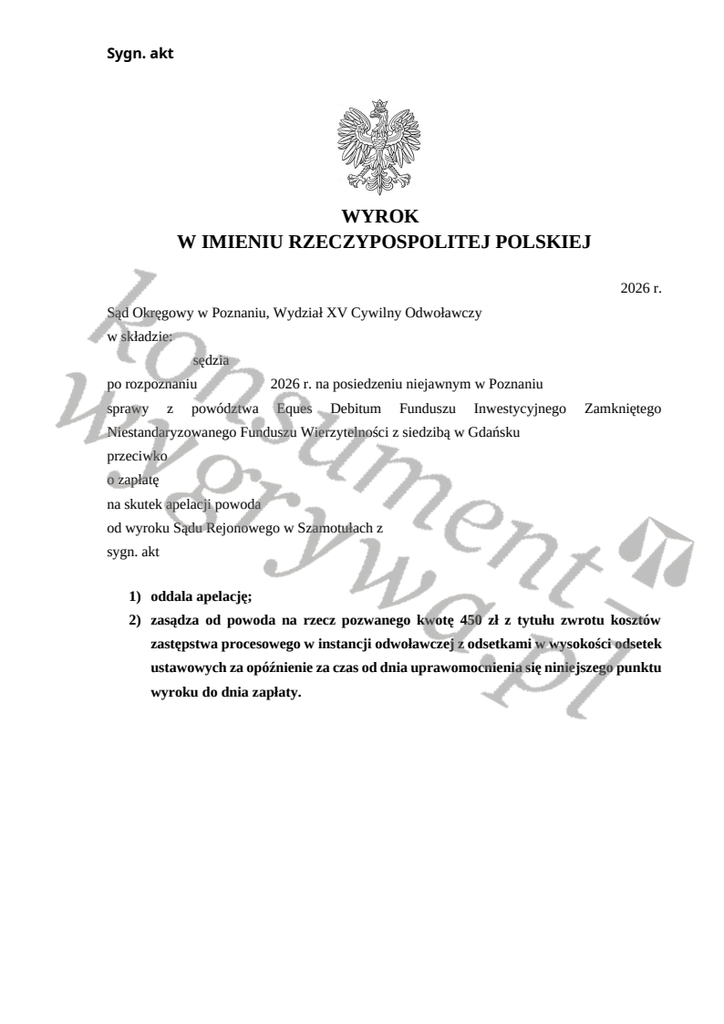
W trzeciej sprawie Eques Debitum domagał się od Pana Krzysztofa kwoty ponad 4 500 zł. Po przegranej przed Sądem Rejonowym w Szamotułach fundusz wniósł apelację.
Sprawę rozpoznał Sąd Okręgowy w Poznaniu. Sąd drugiej instancji oddalił apelację Eques Debitum, utrzymując korzystny dla naszego Klienta wynik.
Dodatkowo zasądził na rzecz Pana Krzysztofa 450 zł zwrotu kosztów zastępstwa procesowego w postępowaniu apelacyjnym wraz z należnymi odsetkami.
Ta sprawa pokazuje, że obrona może być konieczna również w drugiej instancji. Korzystny wyrok sądu rejonowego nie zawsze kończy postępowanie, ponieważ fundusz może próbować go podważyć i zmienić na swoją korzyść.
Co zrobić po otrzymaniu pozwu lub nakazu zapłaty?
Najważniejsze jest szybkie działanie. Pisma z sądu nie należy odkładać ani wyrzucać, nawet jeśli konsument nie rozpoznaje nazwy powoda, boi się lub próbuje odroczyć sprawę w czasie.
Po odebraniu korespondencji trzeba:
- zapisać dokładną datę odbioru przesyłki,
- zachować kopertę i wszystkie załączniki,
- przeczytać pouczenie sądu,
- ustalić termin na wniesienie sprzeciwu, zarzutów lub odpowiedzi na pozew,
- odnaleźć umowę i potwierdzenia dokonanych wpłat,
- sprawdzić, czy wcześniej otrzymano informację o sprzedaży długu,
- możliwie szybko przekazać dokumenty adwokatowi wyspecjalizowanemu w sprawach oddłużeniowych.
Rodzaj pisma, które należy przygotować, zależy od trybu postępowania. W przypadku nakazu wydanego przez e-sąd pozwany może wnieść sprzeciw. Nie warto czekać do ostatniego dnia.
Czego nie robić po otrzymaniu pozwu?
Najpoważniejszym błędem jest brak reakcji. Jeżeli nakaz zapłaty się uprawomocni, wierzyciel może skierować sprawę do komornika.
Bez wcześniejszej analizy nie należy również:
- potwierdzać telefonicznie całego zadłużenia,
- podpisywać ugody,
- składać oświadczenia o uznaniu długu,
- wpłacać przypadkowej kwoty tylko po to, aby zatrzymać telefony.
Ugoda może być korzystna, jeżeli roszczenie istnieje i została wynegocjowana na rozsądnych warunkach. Najpierw trzeba jednak sprawdzić, czy powód potrafi udowodnić dochodzoną należność. Należy być zawsze bardzo ostrożnym, bo ugody w swojej treści zawierają niekorzystne uregulowania np. oświadczenie o uznaniu długu.
Pomagamy konsumentom pozwanym przez Eques Debitum
Kancelaria Konsument Wygrywa reprezentuje konsumentów w sporach z firmami pożyczkowymi, funduszami sekurytyzacyjnymi i nabywcami wierzytelności.
Analizujemy umowy, historię spłat, dodatkowe koszty oraz dokumenty cesji. Przygotowujemy sprzeciwy od nakazów zapłaty, odpowiedzi na pozwy i reprezentujemy Klientów przed sądami obu instancji.
Trzy opisane sprawy przeciwko Eques Debitum zakończyły się korzystnie dla Pani Jadwigi, Pani Małgorzaty i Pana Krzysztofa. Fundusze nie uzyskały dochodzonych kwot, a na rzecz naszych Klientów zasądzono również zwrot kosztów postępowań.
Jeżeli otrzymałeś pozew albo nakaz zapłaty od Eques Debitum lub innego funduszu, skontaktuj się z nami. Sprawdzimy dokumenty i ocenimy możliwości obrony.
Każda sprawa wymaga indywidualnej analizy. Wynik postępowania zależy od dokumentów, zgłoszonych zarzutów i okoliczności konkretnej sprawy.