Termin spłaty chwilówki zbliża się, a na koncie nie ma wystarczającej kwoty. Firma pożyczkowa wysyła wiadomości, proponuje refinansowanie, straszy sądem i komornikiem?
W takiej sytuacji łatwo podjąć decyzję, która tylko pogłębi problemy. Wiele osób zaciąga kolejną pożyczkę, aby spłacić poprzednią. Po kilku miesiącach dana osoba ma już kilka zobowiązań, a znaczna część wpłat została przeznaczona na prowizje i opłaty za refinansowanie.
Brak pieniędzy na spłatę chwilówki nie oznacza jednak, że nie można nic zrobić. Najważniejsze jest zatrzymanie narastania zadłużenia i dokładne sprawdzenie swojej sytuacji.
Nie spłacaj chwilówki kolejną chwilówką
Zaciągnięcie nowej pożyczki może na krótko odsunąć termin zapłaty, ale nie rozwiązuje problemu. Do dotychczasowego zadłużenia dochodzą kolejne prowizje, odsetki i opłaty.
Podobny skutek może mieć wielokrotne refinansowanie. Konsument płaci za przesunięcie terminu, ale kwota pożyczonego kapitału prawie się nie zmniejsza, a często nawet wzrasta.
Przykładowo osoba, która otrzymała 5 000 zł, może kilka razy zapłacić po 600 lub 700 zł za refinansowanie, a mimo to nadal mieć do oddania około 5 000 zł i dodatkowe należności.
Jeżeli nie stać Cię na spłatę chwilówki, kolejna pożyczka zazwyczaj tylko przesuwa problem w czasie, ale go nie rozwiązuje.
Ustal, ile naprawdę wynosi zadłużenie
Pierwszym krokiem powinno być przygotowanie pełnego zestawienia zobowiązań. Trzeba ustalić:
- ile pożyczek zostało zawartych,
- kto jest aktualnym wierzycielem,
- jaka kwota została rzeczywiście wypłacona,
- ile pieniędzy już wpłacono,
- jaka część wpłat została zaliczona na kapitał,
- ile pobrano prowizji i opłat za refinansowanie oraz innych kosztów,
- czy któraś sprawa trafiła do sądu,
- czy prowadzona jest egzekucja komornicza.
Sama suma wskazana w wiadomości od firmy pożyczkowej nie zawsze pokazuje, jak powstało zadłużenie i przede wszystkim, ile jest rzeczywiście do spłaty. Warto uzyskać umowy oraz szczegółową historię rozliczeń.
Sprawdź umowę i naliczone koszty
Nie każda kwota żądana przez firmę pożyczkową musi być prawidłowo obliczona. Analizy wymagają zarówno pożyczony kapitał, jak i wszystkie dodatkowe należności.
Należy sprawdzić między innymi:
- wysokość prowizji,
- odsetki,
- opłaty za refinansowanie lub przedłużenie,
- koszty dodatkowych usług,
- sposób rozliczenia wpłat,
- zgodność kosztów z obowiązującymi limitami wynikającymi z przepisów prawa,
- wykonanie obowiązków informacyjnych wobec konsumenta,
- prawidłowość wypowiedzenia umowy.
Jeżeli umowa narusza określone obowiązki wynikające z ustawy o kredycie konsumenckim, możliwe może być skorzystanie z sankcji kredytu darmowego. Po spełnieniu warunków konsument zwraca wtedy kapitał bez odsetek i innych kosztów należnych kredytodawcy.
Sankcja nie działa jednak automatycznie. Każdą umowę trzeba sprawdzić osobno, uwzględniając rodzaj naruszenia i termin na złożenie oświadczenia.
Czy warto zawrzeć ugodę?
Jeżeli zadłużenie istnieje i zostało prawidłowo obliczone, rozwiązaniem może być porozumienie z wierzycielem.
Można próbować uzyskać:
- rozłożenie długu na niższe raty,
- rezygnację z części odsetek,
- umorzenie niektórych kosztów,
- zatrzymanie dalszego naliczania odsetek,
- zmniejszenie należności w zamian za jednorazową wpłatę.
Ugoda powinna być dostosowana do rzeczywistych możliwości finansowych. Nie ma sensu zobowiązywać się do zapłaty raty, której nie będzie można regularnie płacić.
Przed podpisaniem dokumentu warto również sprawdzić, jaka kwota zostaje uznana i jakie będą skutki opóźnienia jednej raty. Niekorzystna ugoda może utrudnić późniejszą obronę procesową i jeszcze bardziej skomplikować i tak już trudną sytuację dłużnika.
Pozew nie oznacza, że musisz zapłacić
Jeżeli firma pożyczkowa skieruje sprawę do sądu, konsument ma prawo się bronić. Nakaz zapłaty ani pozew nie są jeszcze ostatecznym potwierdzeniem, że cała dochodzona kwota jest należna.
W postępowaniu można sprawdzać:
- czy umowa została skutecznie zawarta,
- czy pieniądze rzeczywiście wypłacono,
- czy uwzględniono wszystkie wpłaty,
- czy prawidłowo naliczono koszty i odsetki,
- czy umowa została skutecznie wypowiedziana,
- czy roszczenie nie jest przedawnione,
- czy powód posiada dokumenty potwierdzające żądanie.
Najważniejsze jest zachowanie terminu wskazanego w pouczeniu sądu. Brak reakcji może doprowadzić do uprawomocnienia się nakazu, a następnie do egzekucji komorniczej.
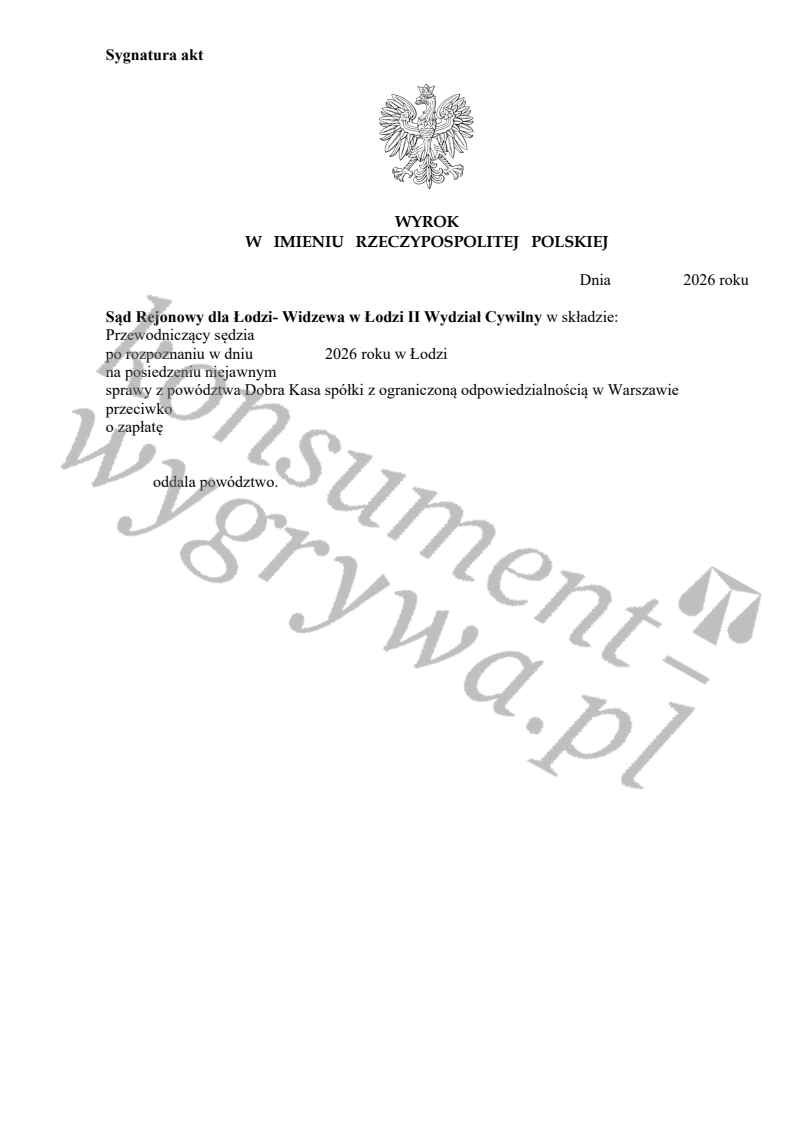
Dobra Kasa żądała od Pani Katarzyny ponad 7 000 zł
Przykładem skutecznej obrony jest sprawa naszej Klientki – Pani Katarzyny. Firma windykacyjna Spółka Dobra Kasa sp. z o.o. skierowała przeciwko niej pozew o zapłatę kwoty ponad 7 000 zł.
Sprawę rozpoznał Sąd Rejonowy dla Łodzi-Widzewa w Łodzi. Pani Katarzyna nie zignorowała pozwu i podjęła obronę z pomocą Kancelarii Konsument Wygrywa.
Po przeanalizowaniu sprawy sąd oddalił w całości powództwo Dobra Kasa. Firma pożyczkowa nie uzyskała zasądzenia dochodzonej kwoty, a nasza Klientka nie musi płacić ponad 7 000 zł objętych pozwem, odsetek i kosztów postępowania.
Udostępniony wyrok nie zawiera pisemnego uzasadnienia, dlatego nie przypisujemy sądowi konkretnych powodów oddalenia roszczenia. Pewny jest natomiast rezultat – pełna wygrana Pani Katarzyny.
Co zrobić po otrzymaniu pozwu od Dobra Kasa?
Po otrzymaniu korespondencji z sądu należy:
- zapisać datę odebrania przesyłki,
- zachować kopertę oraz wszystkie dokumenty,
- dokładnie przeczytać pouczenie,
- sprawdzić termin na odpowiedź,
- zebrać umowę i potwierdzenia wpłat,
- możliwie szybko przekazać dokumenty adwokatowi.
Nie należy czekać do ostatniego dnia. Przygotowanie obrony procesowej może wymagać sprawdzenia wielu dokumentów, wyliczeń i postanowień umowy.
A jeśli chwilówek jest wiele?
Jeżeli masz kilku wierzycieli, a dochody nie pozwalają na wykonywanie nawet niewielkich ugód, konieczna może być całościowa analiza zadłużenia.
W jednej sprawie odpowiednim rozwiązaniem będzie obrona procesowa przed pozwem. W innej możliwe okaże się zakwestionowanie części kosztów albo zawarcie ugody. Przy trwałej niewypłacalności warto rozważyć upadłość konsumencką.
Upadłość nie powoduje natychmiastowego wykreślenia wszystkich długów. Rozpoczyna postępowanie prowadzone z udziałem syndyka, które może obejmować ustalenie planu spłaty, a następnie umorzenie pozostałych zobowiązań. Nie wszystkie długi podlegają jednak umorzeniu, a majątek upadłego może zostać przeznaczony na spłatę wierzycieli.
Dlatego przed podjęciem decyzji trzeba dokładnie sprawdzić skutki upadłości.
Pomagamy osobom zadłużonym w chwilówkach
Kancelaria Konsument Wygrywa analizuje umowy chwilówek, refinansowania, historię wpłat oraz roszczenia dochodzone przez firmy pożyczkowe i fundusze.
Pomagamy w szczególności w:
- ustaleniu wszystkich zobowiązań,
- sprawdzeniu kosztów pożyczek,
- analizie możliwości sankcji kredytu darmowego,
- negocjacjach z wierzycielami,
- przygotowaniu sprzeciwu od nakazu zapłaty,
- obronie przed pozwem,
- ocenie możliwości ogłoszenia upadłości konsumenckiej.
Jeżeli nie stać Cię na spłatę chwilówek, nie czekaj, aż wszystkie sprawy trafią do komornika. Skontaktuj się z nami. Sprawdzimy dokumenty i pomożemy wybrać rozwiązanie odpowiednie do Twojej sytuacji.
Każda sprawa wymaga indywidualnej analizy. Możliwość oddalenia lub zmniejszenia roszczenia, zawarcia ugody albo umorzenia zobowiązań zależy od dokumentów i sytuacji konkretnej osoby.